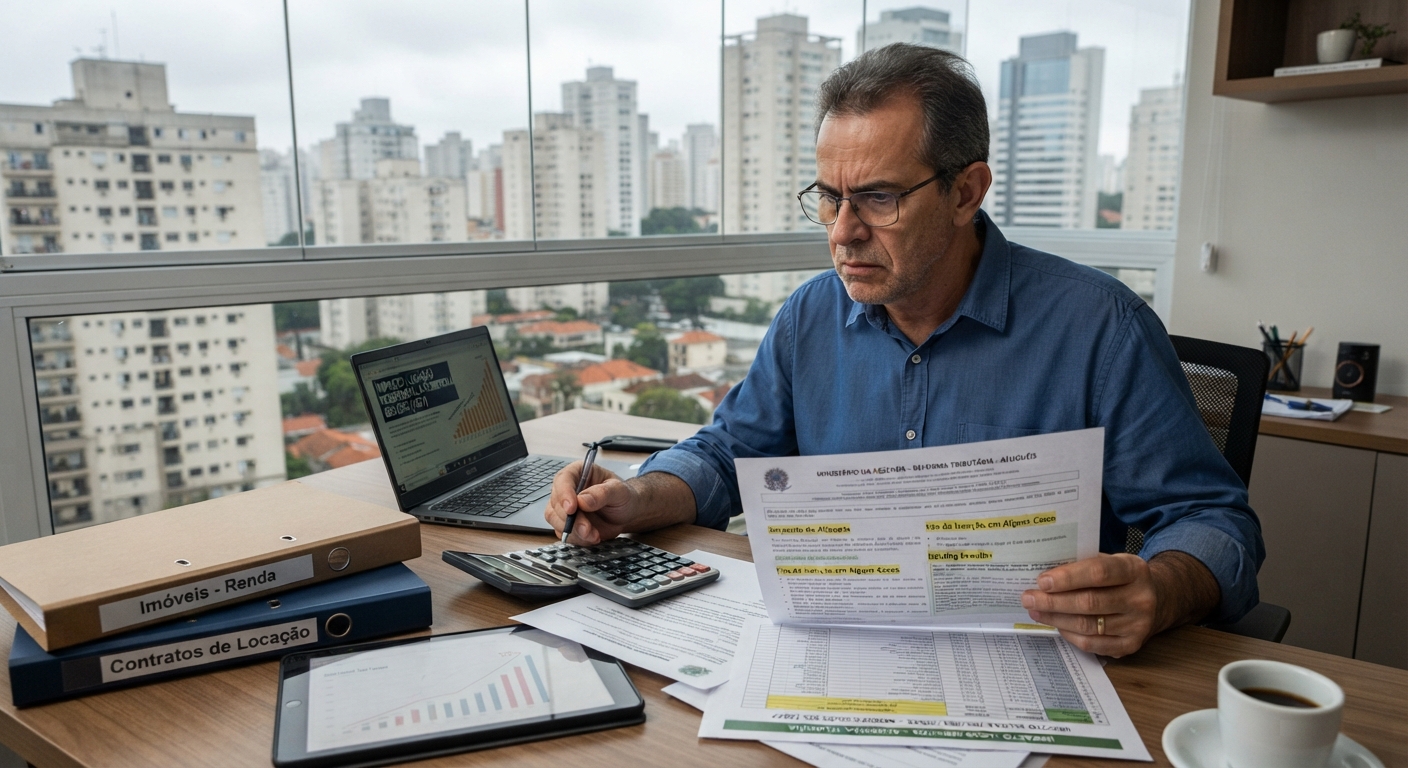
Imagine um empresário que, ao longo dos anos, adquiriu apartamentos, salas comerciais e imóveis destinados à locação. Parte desse patrimônio está em seu nome, enquanto outros imóveis pertencem a uma holding familiar. Os contratos geram uma renda recorrente, importante tanto para o orçamento da família quanto para a organização patrimonial.
Com a Reforma Tributária, a tributação dos aluguéis passa a exigir uma nova avaliação. Afinal, quem recebe renda de locação terá que pagar mais impostos a partir de 2027? E ainda vale a pena manter os imóveis em uma holding?
A resposta depende da quantidade de imóveis, da receita recebida, da titularidade dos bens e do regime tributário aplicável.
A Lei Complementar nº 214/2025, posteriormente alterada pela LC nº 227/2026, trouxe regras específicas para operações imobiliárias, incluindo a incidência do IBS e da CBS sobre determinadas locações.
Entretanto, isso não significa que todos os proprietários passarão a pagar os novos tributos. Entender as diferenças é fundamental antes de modificar contratos ou transferir imóveis para uma empresa.
O que muda na tributação de aluguéis com a Reforma Tributária?
A Reforma Tributária introduziu dois tributos sobre o consumo: a Contribuição sobre Bens e Serviços (CBS), de competência federal, e o Imposto sobre Bens e Serviços (IBS), de competência compartilhada entre estados e municípios.
A LC 214/2025 estabelece um regime específico para operações imobiliárias, que inclui a locação, a cessão onerosa e o arrendamento de imóveis.
Antes da reforma, a tributação da renda de aluguel já variava conforme a titularidade dos bens. Pessoas físicas estavam sujeitas às regras do Imposto de Renda, enquanto empresas recolhiam tributos conforme seu regime tributário.
Com a implementação do novo sistema, determinadas operações de locação também passam a integrar a tributação pelo IBS e pela CBS.
Isso não elimina automaticamente o Imposto de Renda nem significa que todas as receitas de aluguel serão tributadas da mesma maneira.
A legislação prevê critérios próprios para pessoas físicas e regras aplicáveis às pessoas jurídicas, além de reduções específicas para operações imobiliárias.
Por exemplo, o art. 261 da LC 214/2025 estabelece redução de 70% nas alíquotas de IBS e CBS aplicáveis às operações de locação, cessão onerosa e arrendamento de bens imóveis.
Já para locações residenciais realizadas por contribuintes sujeitos ao regime regular, o art. 260 prevê um redutor social de R$ 600 por mês, por imóvel, atualizado conforme a legislação.
Portanto, a carga tributária efetiva deve ser calculada considerando o enquadramento do contribuinte, a natureza do contrato, os redutores aplicáveis e as regras do período de transição.
Quando o proprietário pessoa física precisa pagar IBS e CBS?
Um dos principais equívocos sobre a Reforma Tributária é afirmar que qualquer pessoa com vários imóveis passará automaticamente a pagar os novos tributos.
O art. 251 da LC 214/2025 estabelece critérios específicos para enquadrar pessoas físicas no regime regular do IBS e da CBS.
Nas operações de locação, cessão onerosa e arrendamento, a legislação considera, em relação ao ano-calendário anterior, dois requisitos que devem ser observados conjuntamente:
- Receita total dessas operações superior a R$ 240 mil, considerando a atualização legal desse limite;
- Operações envolvendo mais de três imóveis distintos.
Isso significa que possuir quatro imóveis, isoladamente, não basta para concluir que haverá incidência dos novos tributos na pessoa física.
Imagine dois proprietários.
O primeiro possui cinco apartamentos, mas recebe R$ 150 mil por ano em aluguéis. Considerando apenas esses dados, ele não preenche o requisito de receita previsto para o enquadramento do ano anterior.
O segundo possui seis imóveis alugados e recebe R$ 420 mil anualmente. Nesse caso, os critérios de receita e quantidade de imóveis podem levar ao enquadramento, desde que confirmadas as demais condições legais.
A legislação também prevê uma hipótese de enquadramento durante o próprio ano-calendário quando a receita de locação ultrapassa em 20% o limite legal, nos termos do art. 251, § 2º.
Por isso, não é suficiente analisar apenas a quantidade de imóveis. Também é necessário verificar a receita efetivamente considerada, o período de apuração e as regras regulamentares.
Outro cuidado envolve locações residenciais de curta duração. Para contribuintes abrangidos pelo regime regular, operações com períodos de até 90 dias ininterruptos podem receber tratamento semelhante ao dos serviços de hotelaria, conforme o art. 253.
O que muda para quem recebe aluguéis por uma holding imobiliária?
Quando os imóveis pertencem a uma holding, a análise muda porque a receita é recebida por uma pessoa jurídica.
Nesse cenário, devem ser considerados o regime tributário da empresa, as características dos imóveis, os contratos existentes e as regras do IBS e da CBS.
Imagine uma holding que administra oito imóveis comerciais alugados para diferentes empresas.
Antes de avaliar o impacto da reforma, será necessário verificar como essa sociedade é tributada atualmente, quais despesas possui, a natureza de suas receitas e se poderá aproveitar créditos permitidos pela legislação.
A redução de 70% nas alíquotas de IBS e CBS para locações também é relevante nesse contexto.
Entretanto, a redução não significa que a carga tributária total da holding será necessariamente menor.
A empresa continuará sujeita aos tributos sobre sua renda e aos demais encargos aplicáveis. Também será necessário observar a forma de distribuição dos resultados aos sócios e os custos de manutenção da estrutura.
Portanto, uma holding imobiliária pode continuar fazendo sentido, mas sua eficiência deve ser analisada considerando todos esses elementos, e não apenas a nova tributação do aluguel.
Holding imobiliária ou pessoa física: qual estrutura pode ser mais vantajosa?
Essa é provavelmente a principal decisão para o proprietário que possui vários imóveis.
Durante muito tempo, a comparação entre pessoa física e pessoa jurídica foi feita principalmente considerando o Imposto de Renda incidente sobre a locação.
Com a Reforma Tributária, o cálculo precisa incorporar outras variáveis.
Na pessoa física, é necessário avaliar a receita anual, a quantidade de imóveis e a possibilidade de enquadramento no regime regular de IBS e CBS.
Na pessoa jurídica, a análise envolve o regime tributário, a incidência dos novos tributos, os créditos eventualmente permitidos e os custos de funcionamento da empresa.
Também devem ser considerados os efeitos sobre uma futura venda dos imóveis.
Uma estrutura vantajosa para receber aluguéis pode não produzir o mesmo resultado quando parte do patrimônio precisa ser vendida.
E a dimensão sucessória?
Uma holding pode facilitar a organização de participações societárias, estabelecer regras de administração e integrar um planejamento de transmissão patrimonial entre gerações.
Entretanto, ela também gera obrigações contábeis, societárias e custos de manutenção.
Por isso, a decisão não deve ser tomada apenas com base em uma comparação isolada de alíquotas.
A análise também deve considerar as mudanças na tributação dos lucros e dividendos.
Desde janeiro de 2026, a Lei nº 15.270/2025 prevê retenção de Imposto de Renda à alíquota de 10% quando uma mesma pessoa jurídica distribui a uma mesma pessoa física residente no Brasil mais de R$ 50 mil em lucros e dividendos no mesmo mês, observadas as exceções e regras de transição previstas na legislação.
Isso significa que a comparação entre receber aluguéis diretamente na pessoa física ou por meio de uma holding não deve considerar apenas a tributação da receita imobiliária. Também é necessário avaliar os efeitos da distribuição dos resultados aos sócios.
Por isso, a estrutura mais vantajosa depende da renda gerada, da forma de utilização dos recursos e dos objetivos patrimoniais e sucessórios envolvidos.
Como explicamos no artigo Holding familiar vale a pena?, a utilidade dessa estrutura depende dos objetivos patrimoniais, empresariais e familiares envolvidos.
Como ficam os contratos de aluguel com as mudanças previstas para 2027?
A implementação da Reforma Tributária é gradual.
O ano de 2026 foi definido como período de testes e adaptação do IBS e da CBS, com alíquotas de referência para essa fase e regras específicas de compensação e cumprimento de obrigações acessórias.
Em 2027, começa a cobrança da CBS no novo sistema, com a extinção do PIS e da Cofins. O IBS continua em fase de transição, com alíquota reduzida inicialmente, enquanto sua implementação mais ampla ocorrerá nos anos seguintes.
A transição se completa em 2033.
Para quem recebe aluguéis, isso significa que os contratos devem ser avaliados considerando o momento de incidência dos tributos, a duração da locação e as condições aplicáveis a cada operação.
Outra mudança importante envolve as obrigações cadastrais e fiscais dos proprietários pessoas físicas.
O Decreto nº 13.075/2026 prorrogou para 1º de janeiro de 2027 a obrigatoriedade de inscrição no CNPJ e de emissão de documentos fiscais prevista na regulamentação da CBS para pessoas físicas enquadradas nas condições legais.
Essa medida oferece mais tempo para adaptação, mas não altera os critérios legais que determinam quando uma pessoa física é considerada contribuinte dos novos tributos.
Também é importante esclarecer que a inscrição no CNPJ para fins de cumprimento dessas obrigações não transforma, por si só, o proprietário em uma pessoa jurídica.
Contratos antigos podem ter tratamento tributário diferente?
Sim.
O art. 487 da LC nº 214/2025 prevê um regime opcional para determinadas operações de locação, cessão onerosa e arrendamento de imóveis decorrentes de contratos firmados por prazo determinado.
Nesse regime, o contribuinte pode optar pelo recolhimento de IBS e CBS equivalente a 3,65% da receita bruta recebida, desde que sejam atendidos os requisitos legais.
Para contratos não residenciais, o regime pode ser aplicado durante o prazo original do contrato, desde que ele tenha sido firmado até 16 de janeiro de 2025, data da publicação da LC nº 214/2025.
A data da assinatura deve ser comprovada por reconhecimento de firma ou assinatura eletrônica. Além disso, a legislação exige que o contrato tenha sido registrado no Registro de Imóveis ou no Registro de Títulos e Documentos até 31 de dezembro de 2025, ou disponibilizado à Receita Federal e ao Comitê Gestor do IBS, conforme a regulamentação aplicável.
O prazo para registro em cartório já terminou. Entretanto, a Receita Federal esclareceu que a legislação prevê uma alternativa de exercício da opção por meio de documentação fiscal, sujeita aos procedimentos regulamentares.
Para contratos residenciais, o regime pode valer até o término do prazo original do contrato ou até 31 de dezembro de 2028, o que ocorrer primeiro, desde que o contrato tenha sido firmado até 16 de janeiro de 2025 e sua data seja comprovada pelos meios admitidos em lei.
A opção também possui limitações importantes. O contribuinte não poderá aproveitar créditos de IBS e CBS relacionados às operações abrangidas pelo regime nem utilizar o redutor social previsto para locações residenciais.
Portanto, a alíquota de 3,65% não representa necessariamente a alternativa mais vantajosa. É preciso verificar o enquadramento do contrato, as condições de adesão e o custo tributário em comparação com o regime normalmente aplicável.
Vale a pena transferir imóveis para uma holding antes de 2027?
Para proprietários que ainda mantêm seus imóveis na pessoa física, a proximidade das mudanças na Reforma Tributária e aluguéis pode gerar a sensação de que é necessário constituir uma holding imediatamente.
Entretanto, essa decisão exige cautela.
A transferência de imóveis para uma pessoa jurídica envolve consequências que vão além da tributação dos aluguéis.
É necessário avaliar a integralização do capital social, os custos registrais, o Imposto de Renda eventualmente relacionado à transferência e a possível incidência de ITBI nas hipóteses não abrangidas pela imunidade constitucional.
Também devem ser consideradas as consequências para uma futura venda dos bens e para o planejamento sucessório.
Imagine que um empresário possua quatro imóveis, mas receba uma renda anual relativamente baixa de locação.
A constituição de uma holding exclusivamente para evitar IBS e CBS pode não produzir o resultado esperado, especialmente se a pessoa física nem sequer estiver enquadrada nos critérios legais de incidência.
Por outro lado, uma família com patrimônio imobiliário relevante, contratos diversos e necessidade de organizar a sucessão pode encontrar vantagens na estrutura societária que ultrapassam a questão tributária.
A decisão depende de números e objetivos concretos.
Antes de transferir os bens, também é importante compreender os procedimentos necessários. Nosso artigo sobre como integralizar imóveis em uma holding patrimonial explica as principais etapas e os cuidados jurídicos da operação.
Como avaliar os impactos da Reforma Tributária sobre seu patrimônio imobiliário?
A Reforma Tributária exige uma análise individualizada de quem possui imóveis destinados à locação.
O primeiro passo é identificar quantos imóveis estão alugados, quais receitas são recebidas e quem é o titular de cada bem.
Em seguida, é necessário avaliar o regime tributário atual e simular os efeitos da CBS e do IBS durante a transição e após sua implementação integral.
Os contratos também precisam ser examinados, especialmente aqueles de longa duração que possam se enquadrar em regras transitórias específicas.
Por fim, a comparação entre pessoa física e holding deve considerar custos de manutenção, tributação da renda, possíveis operações futuras e objetivos sucessórios.
Na Bergesch Advogados, a análise patrimonial e societária considera essas variáveis para orientar empresários e famílias na organização de seus imóveis e participações societárias.
A Reforma Tributária não torna a holding automaticamente mais vantajosa nem elimina sua utilidade. Ela torna ainda mais importante comparar as alternativas antes de decidir.
Se você possui vários imóveis alugados e deseja compreender como as novas regras podem afetar sua estrutura patrimonial, entre em contato com a equipe da Bergesch Advogados.